Domain private-wachdienste.de kaufen?
Wir ziehen mit dem Projekt
private-wachdienste.de um.
Sind Sie am Kauf der Domain
private-wachdienste.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-wachdienste.de kaufen?
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
Wann muß die private Berufsunfähigkeitsversicherung zahlen?
Die private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Gründen seinen bisherigen Beruf nicht mehr ausüben kann. Dabei muss eine ärztliche Diagnose vorliegen, die die Berufsunfähigkeit bestätigt. Zudem muss die Berufsunfähigkeit voraussichtlich dauerhaft sein. Es ist wichtig, dass die Versicherungspolice die genauen Kriterien für die Leistungszahlung festlegt, da diese je nach Anbieter variieren können. Es ist ratsam, im Vorfeld die Bedingungen der Berufsunfähigkeitsversicherung genau zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann tritt die private Berufsunfähigkeitsversicherung ein?
Die private Berufsunfähigkeitsversicherung tritt ein, wenn die versicherte Person aufgrund von gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, ihren Beruf auszuüben. Dabei muss die Berufsunfähigkeit ärztlich festgestellt und dokumentiert werden. In der Regel wird die Versicherung erst dann aktiv, wenn die Berufsunfähigkeit mindestens sechs Monate lang besteht. Die genauen Bedingungen und Kriterien für den Eintritt der Berufsunfähigkeitsversicherung können jedoch je nach Vertrag variieren. Es ist daher wichtig, die Versicherungsbedingungen genau zu prüfen und im Zweifelsfall mit einem Experten zu klären. **
-
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet?
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet? Ja, in der Regel wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet. Dies bedeutet, dass die Leistungen aus der privaten Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet werden und die Höhe der Erwerbsminderungsrente entsprechend reduziert wird. Es ist wichtig, dies bei Abschluss einer privaten Berufsunfähigkeitsversicherung zu beachten, da es Auswirkungen auf die finanzielle Absicherung im Falle einer Berufsunfähigkeit haben kann. Es empfiehlt sich daher, sich vor Abschluss einer privaten Berufsunfähigkeitsversicherung eingehend beraten zu lassen, um die individuellen Risiken und Absicherungsmöglichkeiten zu klären. **
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Berufsunfähigkeitsversicherung:
-
Somfy Alarm Buzzer Rollixo – Smarter Einbruchschutz für Ihr Garagentor 9017832AGaragentor Alarm Buzzer Rollixo von Somfy – Sicherer Einbruchschutz Der Alarm Buzzer Rollixo bietet zuverlässigen Einbruchschutz, indem er bei unbefugtem Zugriff einen lauten Alarm auslöst. So wird Ihr Garagentor zu einem sicheren Bereich. Funktionen im Überblick - Erkennt Einbruchsversuche intelligent und minimiert Fehlalarme. - Optimal kompatibel mit dem Somfy Rollixo Steuerungssystem. - Lautstärke und Alarmmodi anpassbar für maximale Flexibilität. Einfache und schnelle Installation Dank durchdachter Konstruktion ist der Alarm schnell montiert – Plug & Play für Ihr Garagentor Sicherheitssystem. Langlebiger Schutz in bewährter Somfy-Qualität Der Alarm Buzzer Rollixo ist speziell für den dauerhaften Schutz entwickelt – eine sinnvolle Ergänzung für Ihre Garagentor Sicherung. Â19,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine private Berufsunfähigkeitsversicherung?
Eine private Berufsunfähigkeitsversicherung ist eine Versicherungspolice, die den Versicherten finanziell absichert, wenn er aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann. Im Falle einer Berufsunfähigkeit zahlt die Versicherung eine monatliche Rente aus, um den Verdienstausfall zu kompensieren. Die Höhe der Rente und die Bedingungen der Versicherung können individuell vereinbart werden. Eine private Berufsunfähigkeitsversicherung ist besonders wichtig, da die gesetzliche Absicherung in Form der gesetzlichen Rentenversicherung oft nicht ausreicht, um den gewohnten Lebensstandard zu halten. **
-
Wann muß die private Berufsunfähigkeitsversicherung zahlen?
Die private Berufsunfähigkeitsversicherung zahlt in der Regel, wenn der Versicherte aufgrund von gesundheitlichen Gründen seinen bisherigen Beruf nicht mehr ausüben kann. Dabei muss eine ärztliche Diagnose vorliegen, die die Berufsunfähigkeit bestätigt. Zudem muss die Berufsunfähigkeit voraussichtlich dauerhaft sein. Es ist wichtig, dass die Versicherungspolice die genauen Kriterien für die Leistungszahlung festlegt, da diese je nach Anbieter variieren können. Es ist ratsam, im Vorfeld die Bedingungen der Berufsunfähigkeitsversicherung genau zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann tritt die private Berufsunfähigkeitsversicherung ein?
Die private Berufsunfähigkeitsversicherung tritt ein, wenn die versicherte Person aufgrund von gesundheitlichen Gründen dauerhaft nicht mehr in der Lage ist, ihren Beruf auszuüben. Dabei muss die Berufsunfähigkeit ärztlich festgestellt und dokumentiert werden. In der Regel wird die Versicherung erst dann aktiv, wenn die Berufsunfähigkeit mindestens sechs Monate lang besteht. Die genauen Bedingungen und Kriterien für den Eintritt der Berufsunfähigkeitsversicherung können jedoch je nach Vertrag variieren. Es ist daher wichtig, die Versicherungsbedingungen genau zu prüfen und im Zweifelsfall mit einem Experten zu klären. **
-
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet?
Wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet? Ja, in der Regel wird eine private Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet. Dies bedeutet, dass die Leistungen aus der privaten Berufsunfähigkeitsversicherung auf die Erwerbsminderungsrente angerechnet werden und die Höhe der Erwerbsminderungsrente entsprechend reduziert wird. Es ist wichtig, dies bei Abschluss einer privaten Berufsunfähigkeitsversicherung zu beachten, da es Auswirkungen auf die finanzielle Absicherung im Falle einer Berufsunfähigkeit haben kann. Es empfiehlt sich daher, sich vor Abschluss einer privaten Berufsunfähigkeitsversicherung eingehend beraten zu lassen, um die individuellen Risiken und Absicherungsmöglichkeiten zu klären. **
Ähnliche Suchbegriffe für Berufsunfähigkeitsversicherung
-
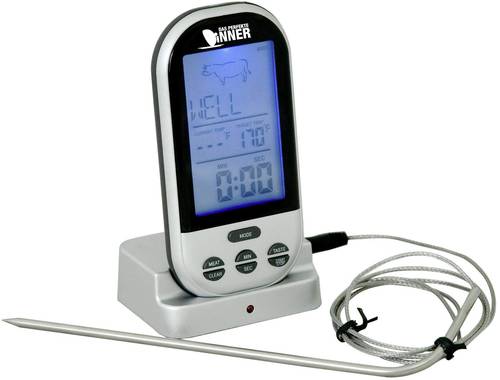
Techno Line Grill-Thermometer Alarm, Überwachung der Kerntemperatur WS 1050°C /°F-AnzeigeDas WA 1050 ist ein Bratenthermometer mit Funkübertragung. Es ist das perfekte Accesscoire zum Kochen und Grillen. Sie können in den Einstellung zwischen 8 verschiedenen Fleischtypen wählen und haben die Möglichkeit sich zwischen eine der 5 unterschiedlichen Garstufen zu entscheiden. Auf dem Display wird Ihnen die Soll - und die Ist-Temperatur angezeigt. Die Countdown-, sowie die Stoppuhr-Funktion machen das Bratenthermometer zusätzlich zu einem praktischem Helfer in der Küche. Dank der Hintergrundbeleuchtung ist das Display auch bei schlechteren Lichtverhältnissen (zum Beispiel bei einem abendlichen Grillfest) sehr gut ablesbar. Die Bedienung ist kinderleicht. Stecken Sie die Nadel in das Gargut und stellen Sie die Fleischart und die gewünschte Garstufe ein. Wird der eingestellte Gargrad erreicht, ertönt ein akustisches Signal und Sie können Ihr Fleisch servieren.23,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
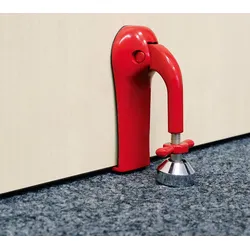
Einbruchschutz »Türblocker«Sichern Sie Ihre Türen mit dem Türblocker! Der Türblocker ist ein einzigartiges Sicherheits-Tool und darf in keinem Haushalt fehlen. Er bewahrt Sie vor unerwünschten Eindringlingen und bietet Ihnen einen einfachen und effizienten Weg, Ihre Privatsphäre zu schützen. Tragbar dank seiner kompakten und leichten Bauweise, aber dennoch extrem effektiv, kann der Türblocker problemlos mitgenommen und unkompliziert auch zum Beispiel für Hotelzimmertüren verwendet werden. Einmal richtig auf der Innenseite der Tür positioniert, ist ein Eindringen von außen nicht mehr möglich. Das Drücken gegen die Tür presst den Fuß des Türblockers nach unten und hebelt die Tür nach oben. Durch die Spannkraft, die der Türblocker dadurch zwischen der Unterkante der Tür und dem Boden verursacht, ist es unmöglich, die Tür zu öffnen. Die kleine Platte des Türblockers wird unter die Tür geschoben. Sie ist ca. 4 Millimeter stark, hat eine Breite von 3,7 Zentimetern und eine Tiefe von 3,2 Zentimetern. Maße : 120 × 85 × 40 mm Gewicht : ca. 315 g19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchem Alter Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung ist besonders wichtig für Menschen, die in einem Beruf arbeiten, der ein hohes Risiko für Berufsunfähigkeit birgt. Es ist ratsam, bereits in jungen Jahren eine Berufsunfähigkeitsversicherung abzuschließen, da die Beiträge in jungen Jahren in der Regel niedriger sind. Allerdings kann es auch sinnvoll sein, eine Berufsunfähigkeitsversicherung in einem späteren Alter abzuschließen, wenn man noch nicht über eine solche Absicherung verfügt. Letztendlich hängt die Entscheidung vom individuellen Risiko, den finanziellen Möglichkeiten und dem persönlichen Absicherungsbedarf ab. Es ist daher ratsam, sich frühzeitig mit dem Thema Berufsunfähigkeitsversicherung auseinanderzusetzen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was zahlt die Berufsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn die versicherte Person aufgrund von gesundheitlichen Einschränkungen ihren Beruf nicht mehr ausüben kann. Die Höhe der Rente richtet sich nach dem vereinbarten Versicherungsschutz und kann individuell angepasst werden. Die Zahlungen erfolgen in der Regel bis zum Eintritt des Rentenalters oder bis zur Genesung der versicherten Person. Zudem können zusätzliche Leistungen wie eine Umschulung oder Rehabilitationsmaßnahmen in Anspruch genommen werden. **
-
Wer braucht keine Berufsunfähigkeitsversicherung?
Es gibt einige Personengruppen, die möglicherweise keine Berufsunfähigkeitsversicherung benötigen. Dazu gehören beispielsweise Selbstständige, die bereits über eine ausreichende Absicherung durch andere Versicherungen oder Vermögenswerte verfügen. Auch Personen, die bereits über eine staatliche Berufsunfähigkeitsrente abgesichert sind, könnten auf eine zusätzliche Versicherung verzichten. Des Weiteren könnten Menschen, die aufgrund ihres Berufs oder ihrer Gesundheit keine Versicherung abschließen können, keine Berufsunfähigkeitsversicherung benötigen. Letztendlich hängt der Bedarf an einer Berufsunfähigkeitsversicherung von individuellen Faktoren wie Beruf, Einkommen und persönlicher Absicherung ab. **
-
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung?
Was bedeutet beitragsfreistellung Berufsunfähigkeitsversicherung? Die Beitragsfreistellung in einer Berufsunfähigkeitsversicherung bedeutet, dass der Versicherte im Falle einer Berufsunfähigkeit von der Beitragszahlung befreit wird. Dies bedeutet, dass der Versicherte weiterhin Leistungen aus der Versicherung erhalten kann, ohne weiterhin Beiträge zahlen zu müssen. Die Beitragsfreistellung sorgt dafür, dass der Versicherte auch im Falle einer Berufsunfähigkeit finanziell abgesichert ist. Es ist wichtig, die genauen Bedingungen und Regelungen zur Beitragsfreistellung in der Berufsunfähigkeitsversicherung zu kennen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.